 投稿者:
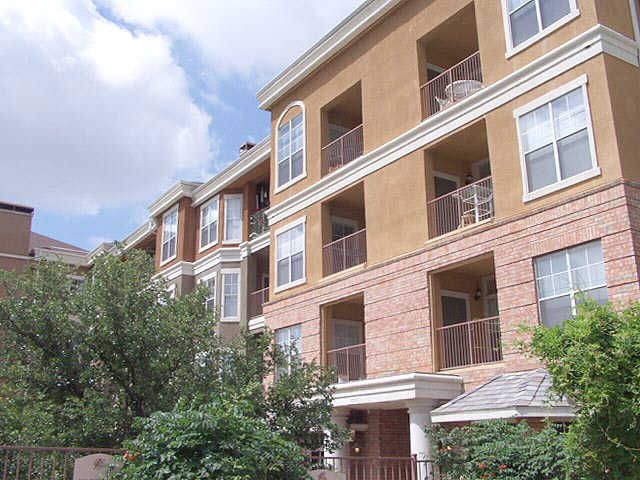
不動産投資の中でも、特に都市部を中心に注目されているのがマンション投資である。日本の都市化が進むにつれて、住宅需要は高まり、賃貸需要も安定しているため、マンション投資は多くの人々にとって魅力的な資産運用手段となっている。ここでは、マンション投資の背景や成り立ち、一般的な考え方から始め、そのメリットや始め方について詳述する。まず、マンション投資は不動産投資の一形態であり、主に居住用のマンションを購入し、それを第三者に賃貸することで家賃収入を得る仕組みである。日本では戦後の高度経済成長期に住宅供給が急増し、その後も都市部での人口集中が続いたことから、集合住宅としてのマンションが数多く建設された。
この背景には土地利用の効率化や都市計画の整備が大きく影響しており、土地面積が限られる中で多くの人が住める住宅形態として定着している。マンション投資は不動産市場全体の中でも比較的参入しやすいとされている。戸建て住宅と比較すると物件単価が安価であることや、管理組合による共用部分の維持管理が行われる点などが理由として挙げられる。また、中古マンション市場も活発であり、新築物件だけでなく中古物件への投資も盛んに行われている。これらは投資家にとって選択肢を広げ、多様なニーズに対応できる柔軟性を生んでいる。
次に、マンション投資の代表的なメリットについて整理する。第一に安定した収入源になる点が挙げられる。不動産賃貸による家賃収入は長期間にわたって継続するため、年金対策や老後資金の確保にも適している。特に都市圏では賃貸需要が根強いため、空室リスクを抑えやすいという特徴もある。第二に、不動産自体が実物資産であるためインフレ対策にもなる。
通貨価値が下落しても不動産価格や賃料は一定程度上昇する傾向があり、現金保有よりも資産価値を守りやすいとされる。さらにローンを利用する場合にはレバレッジ効果を活かせるため、自身の元手以上の規模で運用できる点もメリットと言える。第三に税制面での優遇措置が存在することも無視できない。例えば減価償却費として一定額を経費計上できるため所得税や住民税を軽減できるケースがある。また、相続時にも評価額が現金より割安になることから節税対策として利用される場合も多い。
これらのメリットからわかるように、マンション投資は長期的視点で安定収益を見込める資産運用方法として根強い人気を持つ。一方でリスク管理も重要となる。空室リスクや家賃滞納リスク、建物老朽化による修繕費用増加リスクなどが考えられ、それらを適切に評価し対応策を講じる必要がある。特に地域選びや物件選定には慎重さが求められる。では実際にマンション投資を始めるにはどのようなステップを踏めば良いか説明しよう。
まず第一段階は自己資金や融資可能額など自身の財務状況を明確化することである。無理なく返済可能な範囲でローン計画を立てることが成功への第一歩だ。金融機関との相談もこの段階で進めておく。次に情報収集と物件選びとなる。信頼できる不動産業者から最新の市場動向や物件情報を入手し、自分の目的や予算に合った物件候補を絞り込む。
この際、立地条件や周辺環境、築年数、将来的な再開発計画など複合的な視点で検討することが重要だ。さらに物件調査や内覧を行い、不具合や修繕履歴、管理状況など詳細情報も確認する。必要なら専門家による建物診断も依頼すると良い。その上で購入価格や諸費用を含めた総コストと予想収益とのバランスを見る。契約成立後は管理会社との連携も不可欠となる。
賃貸募集から入居者対応、日常管理まで委託するケースが一般的であり、その品質によって収益性は大きく左右される。また、自身でも定期的な情報チェックと改善策実施は欠かせない。最後に収益分析とキャッシュフロー管理を徹底しながら長期運用していく姿勢が望ましい。将来的には売却や追加購入といったポートフォリオ戦略へ展開することも可能だ。まとめとして、マンション投資は日本独特の都市環境と住宅事情から生まれた効率的な不動産運用手法である。
安定した家賃収入獲得による経済的安心感、インフレ耐性、不動産ならではの税務メリットなど、多角的な利点から高い支持を得ている。一方で空室リスクなど固有課題にも注意しつつ、自身の財政状態とライフプランに合わせて計画的に取り組むことが成功への鍵となる。正確な情報収集と専門家アドバイス活用によってリスク管理を強化しつつ、一歩一歩着実に始めれば、有意義な資産形成につながるだろう。こうした基本原則と具体的な始め方を理解することで、多くの人々が安全かつ効率的な不動産活用を実現できることを期待したい。マンション投資は、日本の都市化が進む中で住宅需要や賃貸需要が安定していることから、多くの人にとって魅力的な資産運用手段となっている。
不動産投資の一形態として、居住用マンションを購入し賃貸することで家賃収入を得る仕組みであり、戦後の高度経済成長期以降、土地利用の効率化や都市計画の整備により都市部で多くの集合住宅が建設されてきた。戸建てと比べて物件単価が安く管理が行き届きやすい点や、新築だけでなく中古物件も活発に取引されているため、投資家は多様な選択肢から自分に合った物件を選べる。主なメリットは、安定した長期的な家賃収入による収益性、インフレ耐性、ローンを活用したレバレッジ効果、さらには税制上の優遇措置がある点である。一方で空室リスクや家賃滞納リスク、建物老朽化による修繕費用増加などリスクも存在し、地域や物件選びには慎重さが求められる。投資開始時には自己資金と融資可能額を把握し、信頼できる不動産業者から情報収集を行い、物件調査や内覧を経て総コストと予想収益を比較検討することが重要だ。
契約後は管理会社との連携を密にしながら日常管理を行い、定期的に収益分析とキャッシュフロー管理を徹底することで長期的な運用を目指す。将来的には売却や追加購入によるポートフォリオ戦略も視野に入れつつ、自身の財政状況とライフプランに沿った計画的な取り組みが成功の鍵となる。正確な情報と専門家の助言を活用してリスク管理を強化し、一歩ずつ着実に進めることで、安全かつ効率的な不動産活用による資産形成が期待できる。